Un taux d’échec historique
Selon les chiffres communiqués par le Conseil supérieur du notariat, environ 23 à 25 % des compromis de vente immobilière signés en 2026 ne se transforment pas en ventes effectives. Un taux jamais atteint depuis le début des relevés statistiques modernes, et qui marque une dégradation continue depuis 2022 (17 %), 2023 (19 %) et 2024 (21 %).
Le phénomène touche tous les segments du marché : résidentiel principal, résidence secondaire, investissement locatif, ancien comme neuf. Quelques différences existent toutefois selon les zones géographiques : les marchés tendus (Île-de-France, métropoles régionales) affichent des taux d’échec parfois supérieurs à 30 %, contre 15-20 % dans les zones rurales et villes moyennes.
Cette envolée des annulations a des conséquences considérables pour l’ensemble du marché. Vendeurs frustrés qui doivent relancer un processus de plusieurs mois, acquéreurs déçus parfois lourdement endettés en frais préparatoires, professionnels (agents, notaires) qui voient leur charge de travail doublée pour le même résultat final.
La principale cause : le refus de prêt
De très loin, la cause numéro un des annulations reste le refus de prêt bancaire. Selon l’étude notariale, près de 60 % des compromis annulés le sont en raison d’une difficulté de financement de l’acquéreur, soit une multiplication par 2,5 par rapport à 2019.
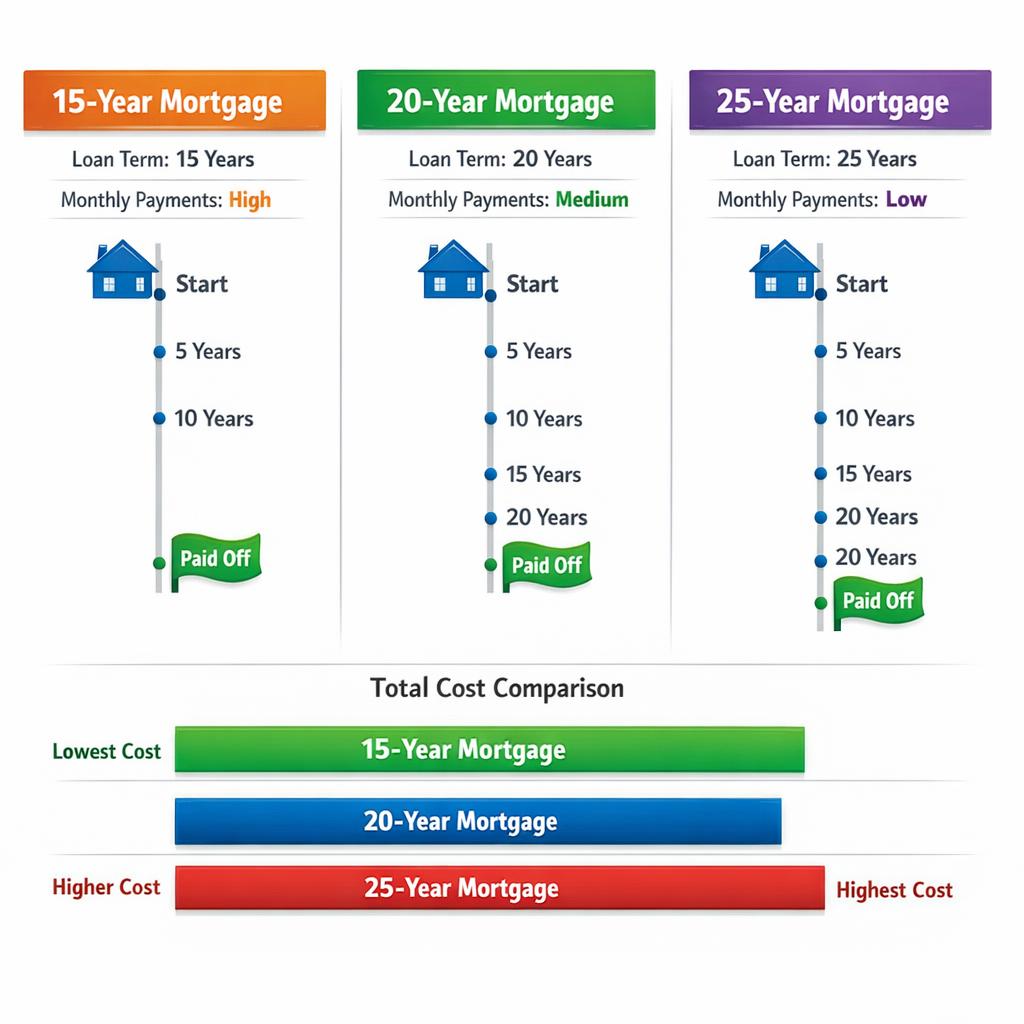
Les raisons de ces refus sont multiples. D’abord, le durcissement des conditions bancaires imposées par le Haut Conseil de Stabilité Financière (HCSF) : taux d’endettement plafonné à 35 %, durée maximale de 25 ans, apport personnel exigé. Ces règles, bien que assouplies en marges, restent rigoureusement appliquées par les banques.
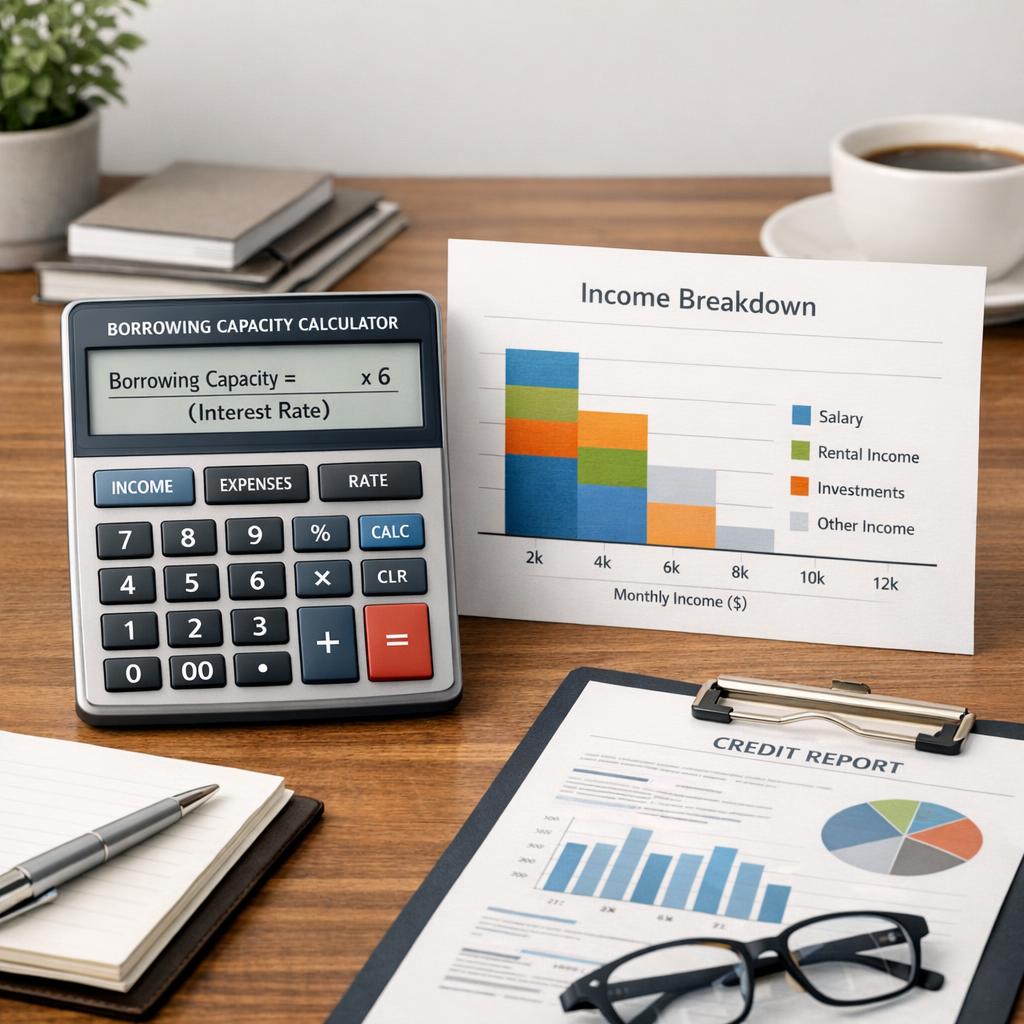
Ensuite, la remontée des taux de crédit immobilier (autour de 4,2 % en moyenne pour un emprunt sur 20 ans en juin 2026) ampute considérablement la capacité d’emprunt. Un dossier qui paraissait passable lors de la signature du compromis peut devenir non finançable quelques semaines plus tard, en cas de variation des taux ou de changement de situation professionnelle.
Enfin, la prudence accrue des banques face aux situations atypiques (auto-entrepreneurs, CDD, contrats à temps partiel, personnes au chômage récent) génère des refus qui auraient été des accords il y a cinq ans.
La rétractation : un droit de plus en plus utilisé
Au-delà du financement, le droit de rétractation de l’acquéreur joue un rôle croissant. Depuis la loi Macron de 2015, l’acquéreur dispose d’un délai de 10 jours à compter de la notification du compromis pour se rétracter sans motif, sans pénalité.
Ce droit, encore peu utilisé il y a quelques années, est désormais massivement mobilisé. Environ 8 % des compromis signés en 2026 font l’objet d’une rétractation dans le délai légal, contre 3 % en 2020. Plusieurs explications : multiplication des visites accélérées sous pression du marché, regret après comparaison avec d’autres biens, changement de projet personnel, prise de conscience tardive des défauts du bien.
L’éducation des acquéreurs au droit de rétractation joue également. Les conseillers immobiliers, journalistes économiques et plateformes en ligne expliquent désormais clairement ce droit, qui était autrefois méconnu d’une part importante du grand public.
Les vices cachés découverts après signature
Une troisième cause d’annulation, en progression nette, concerne les vices cachés découverts entre la signature du compromis et celle de l’acte authentique. Diagnostics techniques mal réalisés, défauts non révélés lors des visites, problèmes structurels imprévus, présence d’amiante ou de plomb, infestation de termites : autant de raisons légales d’invoquer une rupture du compromis.
Le Diagnostic de Performance Énergétique (DPE), désormais déterminant dans l’évaluation d’un bien, est particulièrement scrutiné. La découverte qu’un bien est classé F ou G (passoire énergétique) après signature peut désormais entraîner une annulation si l’acquéreur le découvre tardivement ou si le classement a été incorrectement présenté.
Les plus-values énergétiques sont également un sujet de litiges. Les acquéreurs anticipent des travaux à venir et leurs coûts. Une découverte tardive de l’ampleur des travaux nécessaires pour mettre le bien aux normes peut justifier juridiquement une rupture du compromis.
Les conséquences pour le vendeur
Pour le vendeur, une annulation de compromis peut être particulièrement préjudiciable. Au-delà de la perte de temps (souvent 3 à 6 mois), les conséquences financières peuvent être significatives.
D’abord, la perte de chance sur d’autres acquéreurs potentiels. Pendant la période d’exclusivité accordée au premier acquéreur, le vendeur a refusé d’autres propositions, parfois plus avantageuses. La relance du processus de vente intervient dans un marché qui a pu évoluer défavorablement.
Ensuite, les frais engagés : diagnostics renouvelés, expertise éventuelle, frais d’agence si une nouvelle commission est exigée, indemnisation possible de la banque si un prêt relais avait été contracté en anticipation de la vente. La somme peut atteindre plusieurs milliers d’euros.
Enfin, le stress psychologique et le sentiment d’injustice. Beaucoup de vendeurs vivent ces annulations comme une trahison, surtout quand le motif paraît artificiel ou facilement évitable.
Comment se protéger en tant que vendeur ?
Plusieurs stratégies préventives permettent de limiter les risques.
D’abord, vérifier la solidité financière de l’acquéreur avant de signer le compromis. Exiger une attestation de pré-accord bancaire récente, voire une simulation détaillée. Plusieurs notaires recommandent désormais cette pré-validation comme étape systématique avant compromis.
Ensuite, renforcer le compromis par des clauses précises. Délai de réponse de la banque ramené à 30-45 jours au lieu des 60 habituels (au-delà, le compromis est caduc). Indemnité d’immobilisation versée immédiatement (souvent 10 % du prix). Clauses spécifiques sur les diagnostics et le DPE.
Enfin, préparer un dossier irréprochable côté vendeur : diagnostics à jour, factures de travaux disponibles, absence de litiges en cours, documentation copropriété complète. Un dossier transparent réduit considérablement les motifs de rétractation tardive.
L’assurance emprunteur et la simulation préalable
Du côté des acquéreurs, plusieurs bonnes pratiques permettent également de limiter les risques d’annulation. La principale : simuler son prêt et son assurance avant le compromis, et pas après. Une simulation de prêt immobilier complète donne une vision réaliste de la capacité d’emprunt et évite les mauvaises surprises lors du dépôt du dossier en banque.
L’assurance emprunteur, qui représente 25 à 35 % du coût total du crédit, doit également être anticipée. Une démarche tardive auprès des assureurs peut révéler des refus liés à l’âge, à des pathologies ou à des professions à risque, et invalider le compromis pour défaut de couverture.
Plus largement, anticiper la capacité d’emprunt réelle, intégrer dès le départ tous les frais annexes (notaire, garantie, déménagement, travaux), maintenir un apport personnel suffisant : autant de réflexes qui réduisent significativement les risques d’annulation.
Quel avenir pour le compromis ?
Face à cette dégradation, plusieurs réformes sont étudiées par les professionnels et les autorités. Un raccourcissement du délai de rétractation à 5 jours (contre 10 actuellement) est évoqué, sans certitude politique. Un renforcement des obligations de pré-validation bancaire avant compromis pourrait également être imposé.
Plusieurs variantes du compromis traditionnel se développent. Le compromis sous condition suspensive renforcée, avec versement immédiat d’une indemnité substantielle. La promesse unilatérale de vente avec dépôt de garantie majoré. Ces formules visent à responsabiliser financièrement davantage l’acquéreur dès le départ.
En attendant, le marché immobilier français doit composer avec cette nouvelle réalité : la signature d’un compromis n’est plus qu’une étape parmi d’autres, et non plus une quasi-certitude de vente. Une transformation profonde des pratiques, qui appelle à une vigilance accrue de tous les acteurs.