C’est une échéance qui va rythmer les prochaines semaines pour des milliers de sinistrés. L’arrêté interministériel du 10 juillet 2026, publié au Journal Officiel le 17 juillet, reconnaît l’état de catastrophe naturelle pour 57 communes réparties dans 28 départements, principalement pour inondations, vents cycloniques ou mouvements de terrain liés à la sécheresse-réhydratation des sols. Une reconnaissance qui ouvre le droit à indemnisation par la garantie CatNat des contrats multirisques habitation, mais uniquement si la déclaration est envoyée dans un délai précis. Sans démarche dans les temps, aucune prise en charge ne sera possible, même en cas de dommages avérés.
Catastrophe naturelle : 57 communes reconnues dans l’arrêté du 10 juillet
L’arrêté du 10 juillet 2026 a été signé conjointement par le ministère de l’Intérieur et le ministère de l’Économie, après examen des dossiers instruits par la commission interministérielle de reconnaissance de l’état de catastrophe naturelle. Sur les demandes déposées par les communes ces derniers mois, 57 municipalités ont obtenu satisfaction, tandis que d’autres ont vu leur dossier ajourné ou refusé faute de correspondance suffisante entre l’intensité de l’aléa observé et les seuils réglementaires. La liste exhaustive figure en annexe de l’arrêté, publiée intégralement au Journal Officiel du 17 juillet 2026. C’est cette date de publication qui déclenche officiellement le délai de déclaration à l’assureur, un point fondamental que beaucoup de sinistrés ignorent encore.
28 départements concernés : inondations, sécheresse-réhydratation, vents
Les 57 communes reconnues sont réparties sur 28 départements, illustrant la diversité des aléas climatiques qui ont frappé la France ces derniers mois. Trois grands types de phénomènes concentrent l’essentiel des reconnaissances. D’abord, les inondations et coulées de boue, souvent liées à des épisodes orageux localisés d’une intensité exceptionnelle. Ensuite, les vents cycloniques, principalement dans certains territoires ultramarins et dans quelques communes métropolitaines exposées à des rafales dépassant les seuils réglementaires. Enfin, et c’est le plus fréquent en volume, les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux, un phénomène qui provoque des fissures parfois spectaculaires sur les maisons individuelles construites sur des terrains sensibles.
Comment savoir si ma commune est concernée
Pour vérifier si votre commune figure dans l’arrêté, plusieurs sources fiables sont à votre disposition. La plus sûre reste la consultation directe du texte publié au Journal Officiel du 17 juillet 2026, accessible gratuitement sur le site Légifrance. Le portail Géorisques du ministère de la Transition écologique propose également un moteur de recherche par commune indiquant l’ensemble des arrêtés CatNat historiques, mis à jour dans les jours suivant chaque publication. Les mairies sont par ailleurs tenues d’informer leurs administrés dès la parution, généralement par affichage en mairie, publication sur le site internet municipal ou communication dans le bulletin communal. En cas de doute, un simple appel au service urbanisme de votre commune permet de lever toute ambiguïté sur l’aléa reconnu et sur la période exacte couverte par la reconnaissance.
Le délai crucial : 30 jours pour déclarer à son assureur
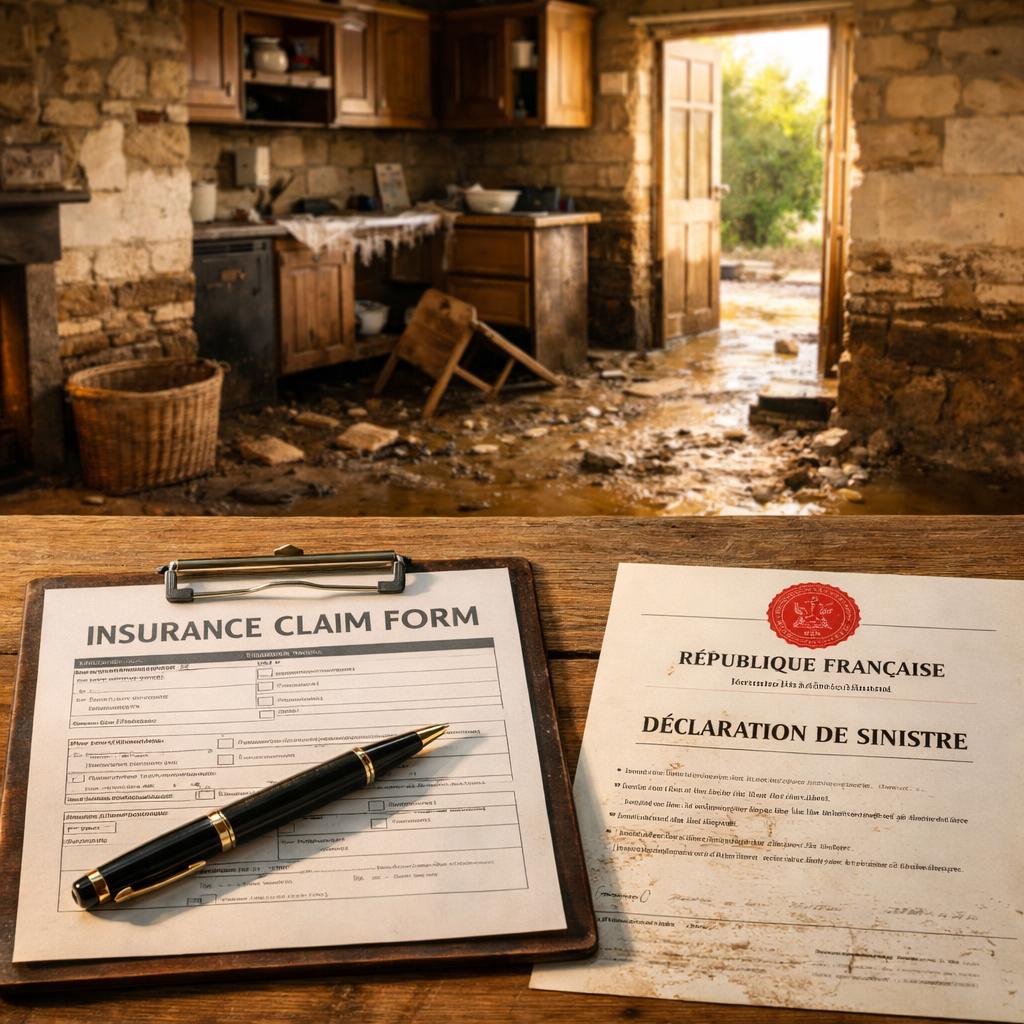
C’est le point à retenir absolument : depuis la loi du 28 décembre 2021, dite loi Baudu, entrée en application progressive, la victime d’un sinistre reconnu comme catastrophe naturelle dispose d’un délai de 30 jours pour déclarer les dommages à son assureur. Ce délai court à partir de la publication de l’arrêté au Journal Officiel, soit le 17 juillet 2026 dans le cas présent, ou à partir de la date à laquelle le sinistré a eu connaissance des dommages si celle-ci est postérieure, notamment pour les fissures liées à la sécheresse qui peuvent apparaître longtemps après l’aléa. La déclaration doit être adressée à la compagnie d’assurance par lettre recommandée avec accusé de réception, ou via l’espace client en ligne lorsque l’assureur propose ce service. Passé le délai, l’assureur est en droit de refuser l’indemnisation, sauf cas de force majeure démontré. Mieux vaut donc ne pas attendre.
Les documents à préparer pour votre dossier
Un dossier bien constitué accélère significativement le traitement et sécurise l’indemnisation. Plusieurs pièces sont indispensables. D’abord, votre contrat multirisques habitation ou le contrat d’assurance du bien concerné, avec le numéro de police clairement identifié. Ensuite, une description détaillée des dommages, idéalement pièce par pièce et poste par poste, distinguant le bâti (murs, toiture, fondations), le mobilier et les éventuels aménagements extérieurs. Les photographies datées sont capitales : elles doivent couvrir chaque zone touchée, avec des vues d’ensemble et des gros plans permettant d’apprécier l’ampleur des désordres. Conservez également toutes les factures d’achat des biens endommagés, les devis de réparation obtenus auprès de professionnels ainsi que, le cas échéant, les factures des travaux d’urgence déjà engagés pour stopper l’aggravation. Enfin, pour les sinistres liés à la sécheresse, une étude géotechnique peut être exigée par l’assureur ou son expert.
La franchise CatNat de 12 % sur la MRH
Un point souvent mal compris par les assurés concerne la franchise applicable en cas d’indemnisation catastrophe naturelle. Contrairement aux franchises classiques librement fixées par les compagnies, la franchise CatNat est réglementée et son montant est fixé par l’État. Pour les biens à usage d’habitation, elle s’élève à 380 euros pour les dommages autres que ceux liés à la sécheresse-réhydratation, et à 1 520 euros pour ce dernier aléa. Le contrat multirisques habitation prévoit par ailleurs, dans le cadre de la garantie catastrophe naturelle, une cotisation additionnelle correspondant à un taux réglementé, actuellement porté à 12 % de la cotisation MRH depuis la revalorisation entrée en application en 2025. Cette hausse, décidée pour financer un régime CatNat sous tension, se retrouve mécaniquement sur les avis d’échéance des assurés. Le montant de la franchise, lui, reste dû quel que soit le niveau d’indemnisation obtenu.
Le calcul de l’indemnisation
L’indemnisation versée par l’assureur repose sur les garanties souscrites dans le contrat multirisques habitation et sur l’évaluation des dommages effectuée par un expert mandaté par la compagnie. Pour le bâti, l’indemnisation se calcule en général sur la base de la valeur de reconstruction à neuf, avec application éventuelle d’un coefficient de vétusté selon les clauses du contrat. Pour le mobilier, la valeur d’usage sert souvent de référence, sauf option « rééquipement à neuf » explicitement souscrite. L’assureur dispose d’un délai réglementaire d’un mois à compter de la réception de l’état estimatif des dommages pour informer l’assuré du montant proposé, et de trois mois pour verser l’indemnité, sous réserve de la production des justificatifs. Une provision peut être versée dans les deux mois suivant la remise du rapport d’expertise, particulièrement utile lorsque des travaux d’urgence doivent être engagés rapidement.
Que faire en cas de refus de l’assureur
Il arrive que l’assureur conteste la prise en charge ou propose une indemnisation jugée insuffisante par le sinistré. Plusieurs voies de recours existent alors. La première étape consiste à formuler une réclamation écrite au service consommateurs de la compagnie, en joignant l’ensemble des pièces justificatives et un argumentaire détaillé. Si la réponse n’est pas satisfaisante, ou en l’absence de réponse dans un délai de deux mois, l’assuré peut saisir gratuitement le Médiateur de l’Assurance, dont la procédure est confidentielle et généralement traitée en moins de six mois. En parallèle, une contre-expertise peut être demandée aux frais de l’assuré, ou aux frais de la compagnie lorsque le contrat prévoit une garantie « honoraires d’expert ». En cas d’échec de ces démarches amiables, le tribunal judiciaire reste compétent pour trancher le litige. À noter enfin qu’en l’absence de reconnaissance CatNat par arrêté, aucune indemnisation ne peut être obtenue au titre de la garantie catastrophe naturelle : seules les garanties de droit commun, comme la garantie tempête ou la garantie dégât des eaux, restent alors mobilisables selon la nature du sinistre et les clauses du contrat.