Un changement discret mais lourd de conséquences
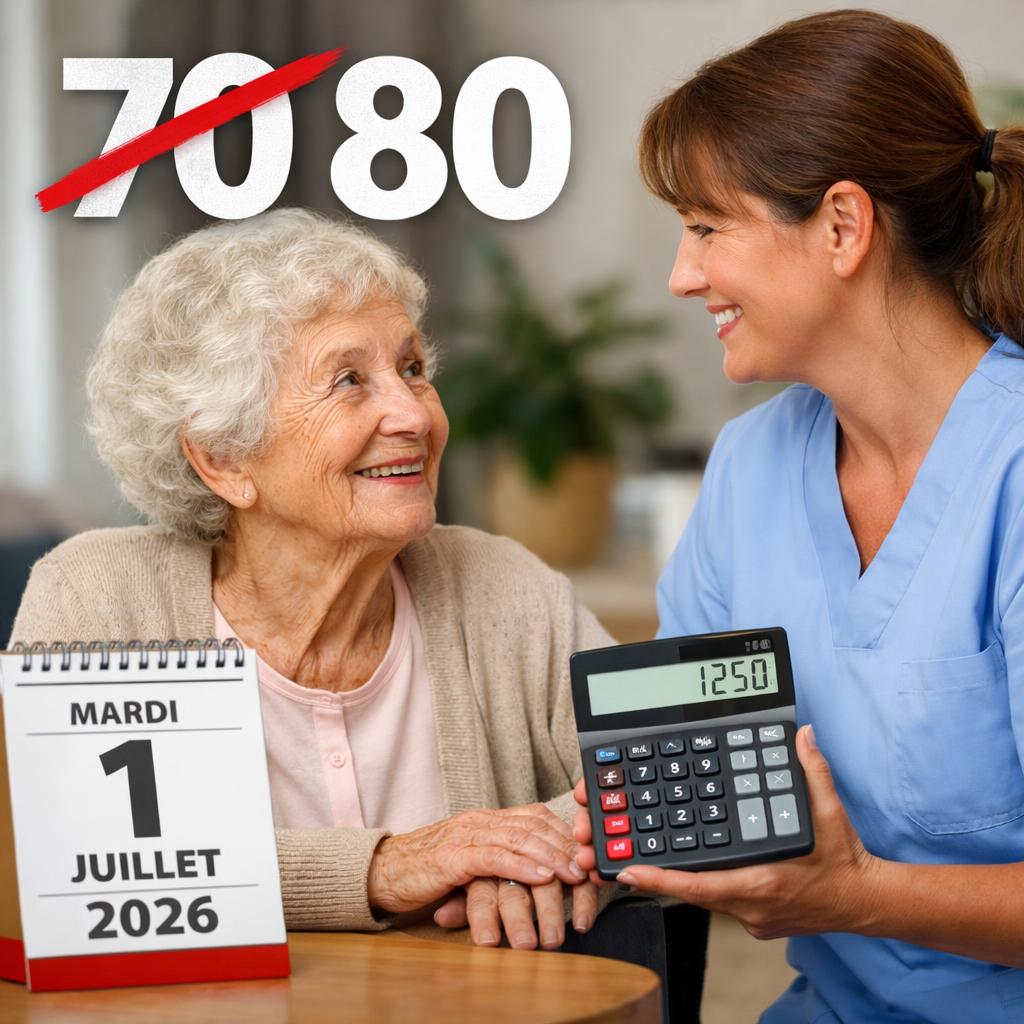
Officiellement en vigueur depuis le 1er juillet 2026, la réforme du dispositif d’exonération de cotisations patronales pour l’emploi d’une aide à domicile constitue l’une des mesures budgétaires les plus commentées du semestre. Jusqu’alors, tout particulier employeur âgé de 70 ans ou plus bénéficiait automatiquement d’une exonération totale des cotisations sociales patronales sur les heures d’aide à domicile déclarées. Ce dispositif, en vigueur depuis les années 1990, visait à faciliter le maintien à domicile des seniors face à la perte progressive d’autonomie.
Depuis le 1er juillet 2026, ce seuil d’âge est relevé à 80 ans. Les personnes ayant entre 70 et 79 ans doivent désormais s’acquitter, comme n’importe quel autre particulier employeur, des cotisations patronales sur les heures d’aide déclarées. Une modification apparemment technique, mais dont l’impact financier est loin d’être anodin pour de nombreux foyers seniors, en particulier les plus modestes.
Qui est concerné et à quel niveau ?
Selon les estimations transmises par le ministère des Solidarités, la réforme touche directement 1,5 million de seniors français âgés de 70 à 79 ans, qui emploient actuellement une aide à domicile pour les tâches quotidiennes : ménage, aide à la toilette, préparation des repas, accompagnement aux courses, promenades, aide à l’endormissement, gestion administrative. Autant de services qui, pour beaucoup, constituent le filet de sécurité indispensable permettant de rester à domicile plutôt que d’entrer en établissement.
Concrètement, la fin de l’exonération se traduit par une hausse mensuelle du coût de l’emploi comprise entre 200 et 400 euros, selon le volume d’heures déclarées. Un ménage employant vingt heures d’aide à domicile par semaine — soit un profil relativement classique en cas de perte modérée d’autonomie — verra sa facture mensuelle augmenter d’environ 350 euros bruts, avant application du crédit d’impôt. Sur une année complète, cela représente un surcoût de plus de 4 000 euros, soit l’équivalent de deux à trois mois de retraite moyenne.
Le crédit d’impôt de 50 %, seule véritable protection restante
Pour amortir partiellement le choc, les seniors concernés peuvent continuer à bénéficier du crédit d’impôt de 50 % sur les sommes engagées pour l’emploi d’une aide à domicile, dans la limite de 12 000 euros par an — plafond porté à 15 000 euros pour la première année d’emploi et à 20 000 euros pour les personnes en situation de handicap ou invalides.
Bonne nouvelle : ce crédit d’impôt est désormais versé de manière contemporaine via le dispositif CESU +, ce qui évite d’avancer les sommes pendant plus d’un an comme c’était le cas historiquement. Concrètement, chaque mois, le particulier employeur paie l’URSSAF diminué de la moitié du montant, l’autre moitié étant prise en charge automatiquement par l’État. Cette avance immédiate soulage la trésorerie des foyers, mais ne compense pas intégralement la fin de l’exonération.
Les réactions vives des associations
La mesure a suscité une levée de boucliers parmi les associations représentatives des seniors et des aidants. France Alzheimer, en première ligne, dénonce une rupture d’égalité générationnelle et un signal contradictoire alors que le gouvernement affiche par ailleurs la Silver Économie comme une priorité stratégique. Selon l’association, cette réforme risque d’accélérer les entrées prématurées en EHPAD, dont le coût pour la collectivité est bien supérieur à celui du maintien à domicile.
Le collectif Silver Éco, qui fédère les acteurs économiques de la longévité, dénonce également une logique court-termiste qui fragilise un secteur en pleine mutation. Les principaux prestataires du marché — Ouihelp, Petits-fils, ADMR, O2 Care Services, Vitalliance — ont exprimé leurs inquiétudes sur la baisse potentielle de la demande, dans un secteur déjà tendu par la pénurie de personnel qualifié et la faiblesse des rémunérations proposées aux auxiliaires de vie.
Un objectif budgétaire assumé par le gouvernement
Du côté gouvernemental, on assume la mesure comme une contribution nécessaire à l’équilibre des comptes sociaux. L’économie budgétaire attendue est estimée à 300 millions d’euros par an, une somme jugée significative dans le contexte général de tension sur les finances publiques et de vieillissement accéléré de la population française.
Le ministère met en avant plusieurs arguments. D’abord, l’allongement de l’espérance de vie en bonne santé, qui permet à de nombreux seniors de 70 à 79 ans de rester relativement autonomes et de financer eux-mêmes leur aide à domicile. Ensuite, la convergence avec d’autres pays européens — Allemagne, Suède, Pays-Bas — qui ne prévoient pas d’exonération avant 75 ou 80 ans. Enfin, la nécessité de concentrer l’effort public sur les seniors les plus dépendants, statistiquement au-delà de 80 ans.
Anticiper la transition et comparer les prestataires
Pour les seniors et leurs proches concernés, quelques conseils permettent d’amortir le choc. Le premier, anticiper : mieux vaut recalculer dès à présent son budget annuel avec les nouveaux paramètres, et éventuellement ajuster à la baisse le nombre d’heures déclarées si la situation le permet. Certaines familles regroupent les interventions pour concentrer les heures et diminuer les frais de déplacement de l’auxiliaire.
Deuxième conseil, comparer les prestataires. Le coût horaire moyen d’une aide à domicile varie sensiblement selon les régions et les enseignes. En passant par un mandataire (Petits-fils, Amelis) plutôt qu’un prestataire (O2, Ouihelp) — ou l’inverse selon les configurations — les économies peuvent atteindre 10 à 20 %. Les associations comme ADMR proposent également des tarifs souvent plus modérés en milieu rural.
Les aides publiques complémentaires existantes
Rappelons que plusieurs aides publiques complémentaires restent accessibles selon les situations. L’APA (Allocation personnalisée d’autonomie), versée par le département, couvre une partie des frais d’aide à domicile pour les personnes classées en GIR 1 à 4 par une équipe médico-sociale. Le montant dépend des revenus et du niveau de dépendance. Elle peut atteindre 1 900 euros par mois pour les cas les plus lourds.
Les caisses de retraite (Carsat, MSA, Ircantec) proposent également, sous conditions de ressources, des aides ponctuelles aux seniors non éligibles à l’APA. Ces dispositifs, parfois méconnus, méritent d’être sollicités systématiquement. Certaines mutuelles offrent enfin des services d’aide à domicile inclus dans leur contrat santé senior, sans surcoût.
Un signal fort dans un pays qui vieillit
Au-delà du cas particulier de la réforme du 1er juillet 2026, cette mesure symbolise les tensions grandissantes entre les impératifs budgétaires, la démographie française vieillissante et les attentes légitimes d’une population qui souhaite vieillir chez elle. La France comptera plus de 20 millions de personnes de plus de 60 ans à l’horizon 2030, et près de 5 millions de plus de 85 ans à l’horizon 2050. Le maintien à domicile, plébiscité par 90 % des personnes âgées interrogées, constitue à la fois un choix personnel et un enjeu de politique publique.
Reste à savoir si les économies attendues de cette réforme ne seront pas absorbées par un report vers les hospitalisations et les entrées en EHPAD, dont le coût public est nettement supérieur à celui du maintien à domicile. Le débat, à peine ouvert, promet d’occuper les prochaines semaines dans les assemblées et les médias spécialisés. En attendant, les seniors concernés sont invités à rencontrer un conseiller de leur caisse de retraite pour faire le point sur leurs droits et anticiper au mieux la transition financière imposée par cette rentrée particulière.