L’ACRE divisée par deux depuis le 1er juillet
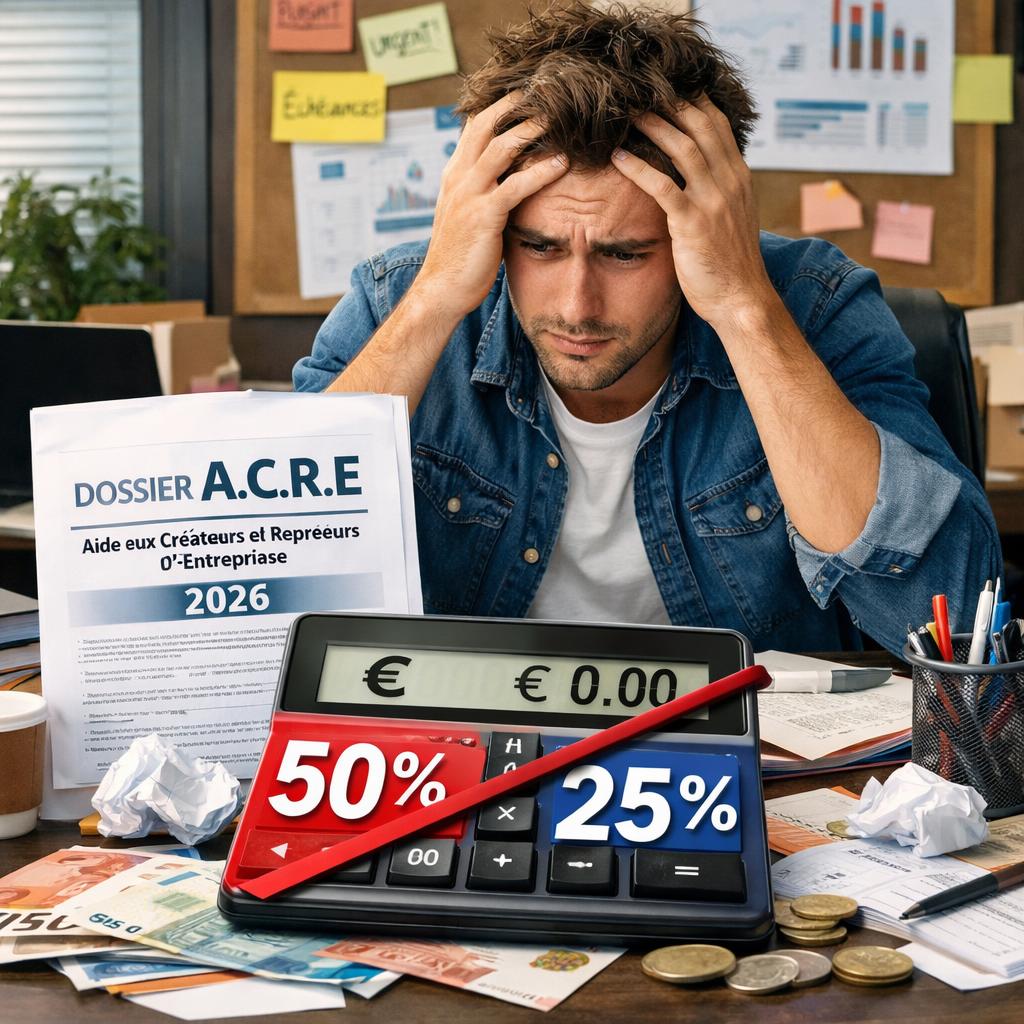
Le 1er juillet 2026 marque une évolution significative du paysage social français pour les créateurs et repreneurs d’entreprise. À compter de cette date, l’ACRE — Aide à la Création ou Reprise d’Entreprise — voit son mécanisme central profondément modifié. Le taux d’exonération des cotisations sociales, jusqu’ici fixé à 50% pendant la première année d’activité, est désormais ramené à 25%.
Concrètement, un créateur qui ouvre son activité à partir du 1er juillet 2026 bénéficiera d’une exonération deux fois moins généreuse que celle dont pouvaient profiter ses homologues au premier semestre 2026. Cette évolution s’applique à l’ensemble des statuts éligibles au dispositif : micro-entrepreneurs, entrepreneurs individuels classiques, gérants majoritaires de SARL, présidents de SASU, entre autres formes juridiques.
La mesure a été inscrite dans le paquet budgétaire adopté à l’automne 2025. Elle traduit une volonté du gouvernement de rationaliser le coût d’un dispositif qui, avec la forte croissance du nombre de créations d’entreprise en France ces dernières années, avait vu son enveloppe globale progresser rapidement.
Concrètement, ce que vous perdez
Pour évaluer l’impact réel de cette réforme, les projections du gouvernement et les simulations réalisées par des organismes spécialisés convergent vers une fourchette entre 1 200 et 2 000 euros d’aide perdue sur la première année d’activité, selon le niveau de chiffre d’affaires généré et le statut choisi.
Prenons un exemple concret pour un micro-entrepreneur en prestation de services réalisant un chiffre d’affaires de 30 000 euros sur sa première année d’activité. Sous l’ancien régime, l’exonération de 50% appliquée aux cotisations sociales représentait plusieurs centaines d’euros de trésorerie préservée chaque trimestre, soit un total pouvant dépasser 1 500 euros sur douze mois. Avec la nouvelle exonération à 25%, cette économie est mécaniquement divisée par deux.
Pour un micro-entrepreneur en activité commerciale, avec un chiffre d’affaires plus élevé mais des taux de cotisations différents, l’impact peut atteindre 2 000 euros de perte comparés au régime pré-réforme. Une somme qui n’est pas négligeable, particulièrement pour un créateur en phase de lancement, où chaque euro de trésorerie compte pour financer les investissements initiaux, les stocks ou la communication.
Les entrepreneurs relevant d’autres statuts, notamment les gérants et les présidents de sociétés commerciales, subissent également l’impact de la réforme, avec des mécanismes de calcul spécifiques mais un ordre de grandeur similaire.
Les 60 jours pour déposer votre demande
Une règle procédurale importante doit être rappelée : la demande d’ACRE doit être déposée dans les 60 jours suivant l’ouverture de l’activité. Passé ce délai, le bénéfice de l’exonération est définitivement perdu, quelle que soit la situation du créateur.
Cette exigence procédurale, souvent ignorée par les nouveaux créateurs, constitue l’une des principales causes de renoncement à l’aide, y compris lorsque les conditions d’éligibilité sont pleinement remplies. Les organismes d’accompagnement à la création d’entreprise (chambres de commerce, Boutiques de gestion, BGE, réseaux Initiative France, etc.) rappellent systématiquement cette règle lors de leurs premiers échanges avec les créateurs.
La procédure de demande passe par un formulaire spécifique adressé à l’Urssaf, l’organisme chargé de la gestion des cotisations sociales. Le formulaire doit être accompagné de plusieurs justificatifs, notamment liés à la situation antérieure du créateur (demandeur d’emploi, bénéficiaire du RSA, salarié licencié, etc.). Le traitement du dossier est généralement rapide, avec une réponse dans les semaines qui suivent le dépôt.
Le contexte budgétaire
Cette réduction de l’ACRE s’inscrit dans un contexte budgétaire plus large. Le gouvernement français, sous pression pour contenir le déficit public, a identifié plusieurs postes de dépenses sociales susceptibles d’économies significatives. Les exonérations de cotisations, cumulées sur l’ensemble des dispositifs existants, représentent plusieurs milliards d’euros par an, une somme rendue de plus en plus difficile à maintenir dans le cadre des équilibres budgétaires actuels.
Le boom des auto-entrepreneurs a par ailleurs considérablement amplifié le coût du dispositif ACRE. La France comptait plus de 1,5 million de micro-entrepreneurs actifs à la fin de 2025, un chiffre en croissance continue depuis la création du statut. Chaque nouvelle inscription générant potentiellement une demande d’ACRE, le montant total des exonérations avait progressé à un rythme jugé insoutenable par Bercy.
Certains observateurs relèvent néanmoins que la logique économique de l’ACRE, qui est de faciliter la transition vers l’entrepreneuriat pour des personnes en situation précaire (chômeurs, allocataires du RSA, jeunes en insertion), reste pertinente. La question est celle de la calibration : à quel niveau fixer l’aide pour qu’elle demeure incitative sans peser excessivement sur les finances publiques ?
Nos conseils aux créateurs
Face à cette évolution, plusieurs conseils s’imposent aux créateurs qui envisagent de se lancer dans les prochains mois.
Premier conseil : anticiper l’impact financier de la réduction de l’ACRE dans le prévisionnel initial. Un business plan réaliste doit intégrer cette diminution d’aide et prévoir les marges de sécurité financière nécessaires pour absorber une charge sociale légèrement plus élevée sur les douze premiers mois d’activité.
Deuxième conseil : comparer les statuts. Selon le profil de l’activité (prestation de services, commerce, artisanat, profession libérale), certains statuts peuvent devenir plus avantageux que d’autres avec la nouvelle donne. La SASU, par exemple, offre une flexibilité de rémunération intéressante, tandis que la micro-entreprise garde son atout de simplicité comptable et de faible coût de gestion.
Troisième conseil : déposer rapidement la demande d’ACRE dans les 60 jours réglementaires. Une diminution d’exonération reste bien préférable à une absence totale d’exonération. Beaucoup de créateurs découvrent trop tard qu’ils étaient éligibles, sans avoir déposé le formulaire à temps.
Quatrième conseil : ne pas négliger les autres dispositifs d’accompagnement existants. La France dispose d’un écosystème riche de soutiens aux créateurs : prêts d’honneur, garanties bancaires, accompagnement gratuit, formations. Ces dispositifs cumulés peuvent compenser partiellement la baisse de l’ACRE et sécuriser le démarrage de l’activité.
La réduction de l’ACRE ne doit pas décourager les créateurs. L’entrepreneuriat reste, malgré cette évolution, une voie porteuse pour ceux qui souhaitent créer leur propre activité. Le contexte est simplement un peu plus exigeant, imposant une préparation plus rigoureuse et une gestion financière encore plus attentive dès les premières semaines.