La Fed maintient le cap : 3,50-3,75%
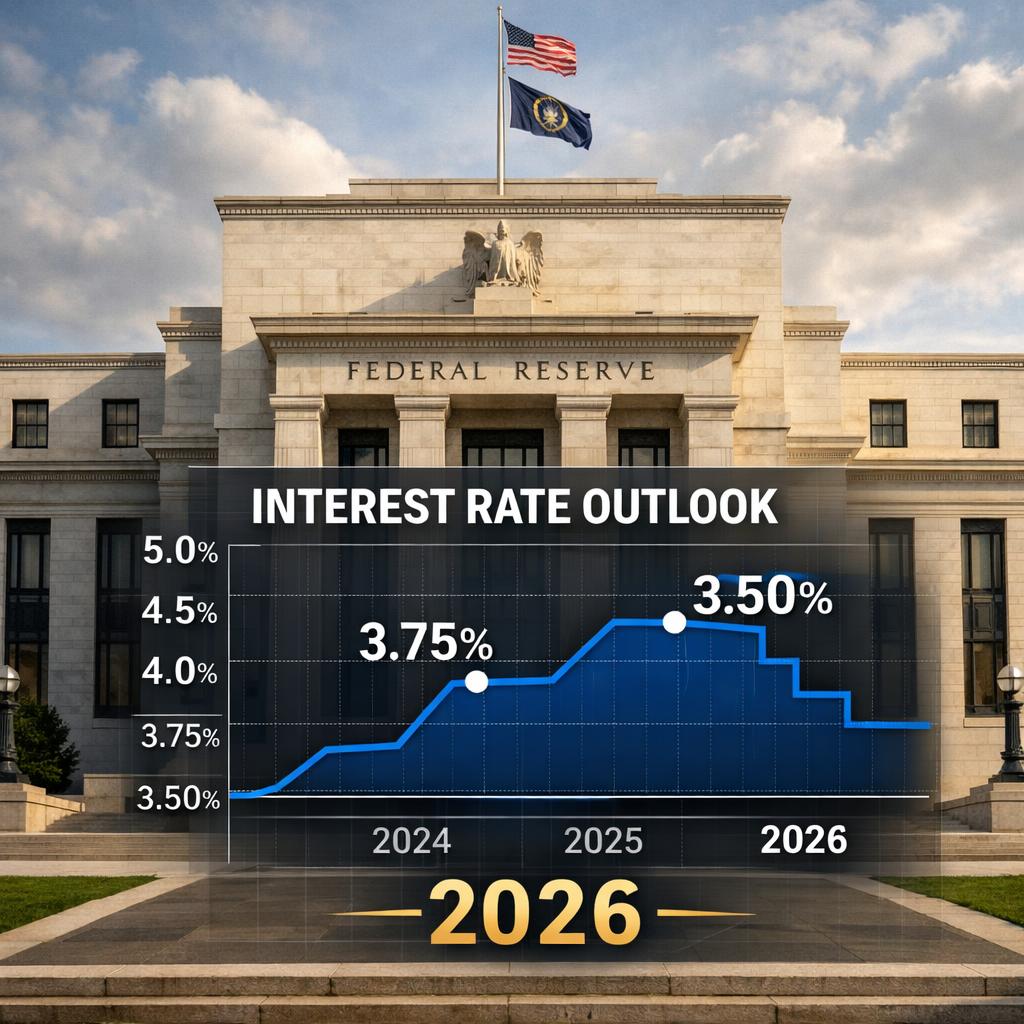
Le consensus des économistes est désormais clair : la Réserve fédérale américaine (Fed) devrait laisser son taux directeur inchangé jusqu’à la fin de l’année 2026. La fourchette actuelle de 3,50 à 3,75%, atteinte après deux baisses successives de 25 points de base en début d’année, ne devrait pas évoluer avant plusieurs mois.
Ce statu quo tranche avec les anticipations formulées fin 2025, lorsque de nombreux analystes tablaient sur une poursuite du cycle d’assouplissement monétaire, avec un objectif de taux terminal autour de 3% à la fin 2026. Depuis, la donne a profondément changé, principalement sous l’effet de deux facteurs : le conflit militaire au Moyen-Orient et les mesures économiques de la nouvelle administration américaine.
Le nouveau président de la Fed, nommé fin mai 2026 par Donald Trump après le remplacement de Jerome Powell, a pris ses fonctions dans un climat institutionnel tendu. Il doit naviguer entre les pressions politiques de la Maison Blanche, qui souhaite des taux plus bas pour soutenir la croissance, et l’obligation légale de la Fed de préserver la stabilité des prix. Ses premières prises de parole publique ont surpris par leur ton orthodoxe, réaffirmant la priorité donnée à la lutte contre l’inflation.
L’inflation persistante liée au Moyen-Orient
La principale raison de ce statu quo tient à la persistance de l’inflation aux États-Unis. L’indice des prix à la consommation de juin 2026 est ressorti à 3,1% en glissement annuel, très au-dessus de l’objectif de 2% fixé par la Fed. L’inflation sous-jacente, qui exclut les composantes volatiles de l’alimentation et de l’énergie, reste également élevée à 3,3%.
Le conflit militaire entre l’Iran et les États-Unis, qui s’est intensifié au printemps 2026 après plusieurs mois de tensions, a fait grimper les prix du pétrole. Le baril de Brent oscille désormais entre 95 et 105 dollars, en fonction de l’actualité géopolitique, contre 75 à 85 dollars fin 2025. Cette envolée énergétique alimente mécaniquement l’inflation, en pesant sur les coûts de transport, de production industrielle et de chauffage.
À cela s’ajoute la pression sur les salaires, particulièrement soutenue dans les secteurs des services et de la santé. Le marché du travail américain reste tendu, avec un taux de chômage inférieur à 4% et des créations d’emplois qui dépassent régulièrement les attentes des économistes. Cette dynamique salariale complique la mission désinflationniste de la Fed.
Enfin, les mesures tarifaires mises en place par l’administration Trump depuis son retour au pouvoir en janvier 2025 continuent de produire leurs effets. Les droits de douane sur les importations chinoises, mexicaines et européennes se répercutent progressivement sur les prix à la consommation, en particulier sur l’électroménager, l’automobile et l’habillement.
Le FOMC du 29 juillet en ligne de mire
Toute l’attention des marchés se concentre désormais sur la prochaine réunion du Federal Open Market Committee (FOMC), prévue le 29 juillet 2026. Ce rendez-vous constitue le premier grand test pour le nouveau président de la Fed, qui devra présenter les projections économiques révisées et communiquer sur la trajectoire future des taux.
Les investisseurs scruteront particulièrement le fameux dot plot, le graphique en points qui synthétise les anticipations individuelles des membres du comité concernant l’évolution future du taux directeur. Une révision à la hausse, même modérée, serait interprétée comme un signal fortement restrictif et pourrait provoquer une réaction significative sur les marchés obligataires et actions.
Selon les contrats à terme sur les fonds fédéraux, les investisseurs anticipent actuellement une probabilité de 82% de maintien du taux directeur lors de la réunion du 29 juillet. Les probabilités de baisse en septembre et novembre sont également faibles, autour de 25 et 35% respectivement. Autrement dit, les marchés ont pleinement intégré la posture attentiste de la Fed.
Le contraste avec la BCE
Cette immobilité de la Fed contraste fortement avec la trajectoire de la Banque centrale européenne (BCE). L’institution de Francfort a poursuivi son cycle d’assouplissement au premier semestre 2026, portant son taux de dépôt à 2,25%. La BCE bénéficie d’une désinflation plus rapide en Europe, où l’inflation est retombée sous les 2% dès le début de l’année.
Ce décalage transatlantique produit des effets significatifs sur les marchés des changes. Le dollar s’est apprécié depuis le printemps face à l’euro, retrouvant des niveaux proches de la parité. La monnaie américaine bénéficie de rendements obligataires plus élevés, avec un écart de taux à 10 ans supérieur à 150 points de base entre les États-Unis et l’Allemagne.
Ce dollar fort provoque des tensions sur les marchés émergents. Plusieurs banques centrales, en Amérique latine et en Asie, doivent défendre leurs monnaies face à la remontée du billet vert, en repoussant leurs propres baisses de taux ou en intervenant sur le marché des changes. Les investissements en devises émergentes reculent, avec des sorties de capitaux notables observées en Turquie, en Afrique du Sud et en Argentine.
Pour les entreprises européennes exportatrices, ce dollar fort constitue en revanche un soutien bienvenu, en améliorant mécaniquement leur compétitivité sur le marché américain. Les groupes du luxe, de l’aéronautique et du secteur pharmaceutique en profitent particulièrement.
Les perspectives pour la fin d’année
Que peut-on attendre pour les prochains mois ? Le scénario central des économistes prévoit un maintien du taux directeur à 3,50-3,75% jusqu’en décembre 2026, avec une possible baisse de 25 points de base en fin d’année si l’inflation reflue nettement. Ce scénario suppose toutefois une désescalade au Moyen-Orient et une stabilisation des prix du pétrole autour de 90 dollars le baril.
Un scénario alternatif plus restrictif ne peut être exclu : si l’inflation dépasse durablement 3% en glissement annuel, la Fed pourrait envisager une hausse hypothétique du taux directeur en fin d’année ou en début 2027. Cette éventualité, minoritaire mais réelle, agite déjà les analystes obligataires. Une telle décision serait particulièrement mal accueillie par les marchés actions, qui ont largement intégré l’idée d’un cycle d’assouplissement au long cours.
À l’inverse, un choc récessif majeur, provoqué par exemple par une dégradation brutale de la conjoncture ou par un événement géopolitique imprévu, pourrait précipiter des baisses plus rapides. Mais ce scénario reste marginal dans les analyses actuelles, la croissance américaine résistant mieux qu’anticipé au premier semestre.
Pour les épargnants et les emprunteurs français, les décisions de la Fed continuent d’avoir des répercussions indirectes. Les taux longs américains servent en effet de référence à de nombreux marchés obligataires mondiaux, y compris ceux de la zone euro. Un maintien prolongé des taux courts américains à un niveau élevé pourrait ainsi retarder la baisse espérée des crédits immobiliers en France.
La prochaine étape sera la publication, mi-juillet, des données d’inflation de juin aux États-Unis. Ce chiffre servira de test avant le FOMC du 29 juillet et déterminera largement le message que délivrera le nouveau président de la Fed lors de la conférence de presse qui suivra la décision. Les marchés retiendront leur souffle jusqu’à cette échéance décisive.