Le calendrier officiel confirmé
Bercy et la Banque de France ont désormais confirmé le calendrier précis de cette révision très attendue par les épargnants. La séquence s’articule autour de trois dates clés qui rythment traditionnellement la mécanique de fixation du taux du Livret A en France.
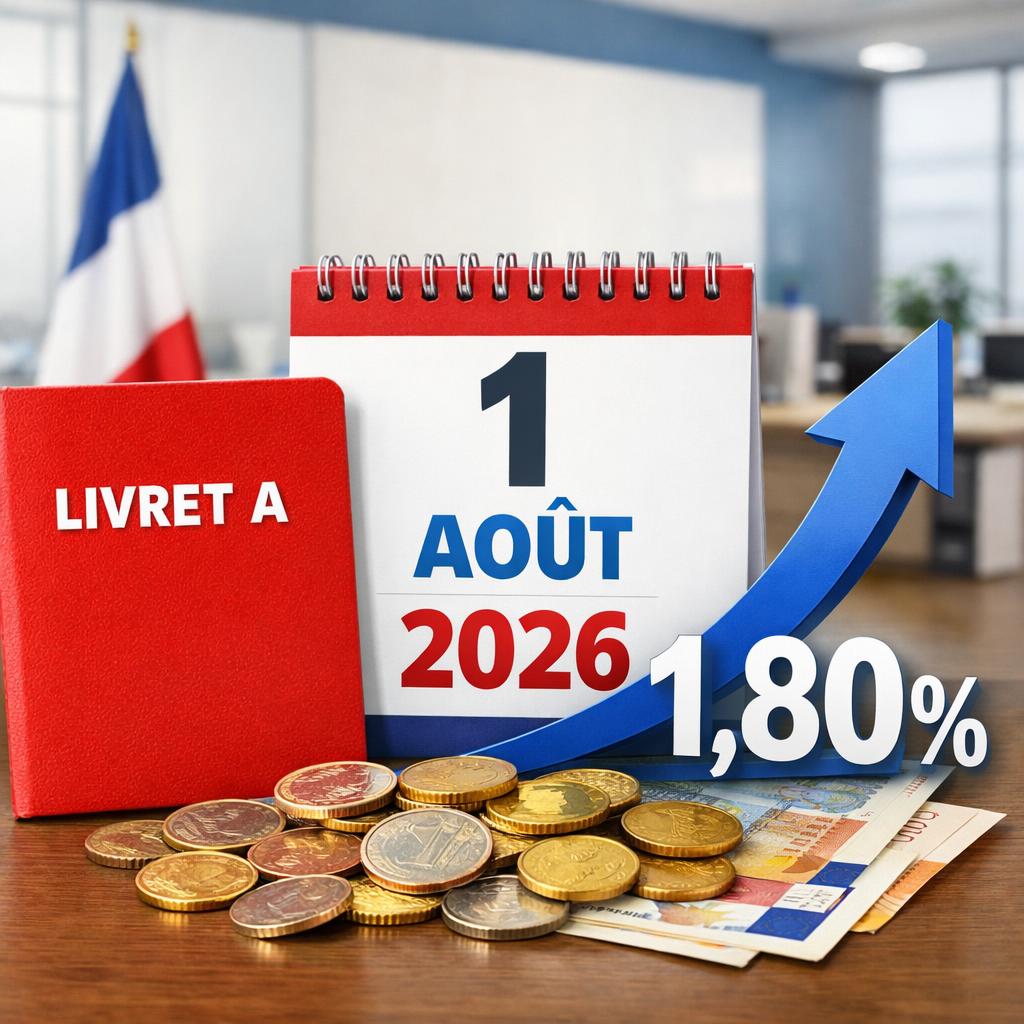
Première étape franchie ce vendredi 10 juillet 2026 : l’INSEE a publié les chiffres définitifs de l’inflation hors tabac du mois de juin, donnée fondamentale pour le calcul du nouveau taux. Deuxième étape prévue aux alentours du 15 juillet : la Banque de France communiquera officiellement le taux calculé selon la formule réglementaire. Troisième et dernière étape : l’entrée en vigueur du nouveau taux au 1er août 2026, comme le veut la révision semestrielle traditionnelle.
Le ministre de l’Économie et des Finances Roland Lescure avait déjà confirmé publiquement le 30 juin dernier que la hausse était acquise. Il s’agit d’une inversion majeure de tendance après plusieurs semestres de baisse ou de stabilité du taux. Cette annonce ministérielle a rassuré les épargnants qui redoutaient un nouveau coup de rabot sur la rémunération de leur épargne populaire.
La fourchette prévue : 1,70-1,80%
Les économistes spécialisés dans l’épargne réglementée convergent vers une fourchette d’estimation resserrée. Le nouveau taux du Livret A devrait s’établir entre 1,70% et 1,80% net, contre 1,50% depuis le 1er février 2026. Cela représenterait une hausse de 0,20 à 0,30 point de pourcentage.
Cette révision à la hausse s’explique principalement par le rebond de l’inflation observé au premier semestre 2026, alimenté par la remontée des prix de l’énergie, les tensions géopolitiques persistantes au Moyen-Orient et la répercussion progressive des hausses de coûts de production dans les prix à la consommation. Les taux courts de la zone euro ont également légèrement remonté depuis le début de l’année.
Certains analystes n’excluent toutefois pas une décision politique du gouvernement de plafonner la hausse à 1,70% pour préserver le coût de financement du logement social, largement adossé aux ressources du Livret A. Le Gouverneur de la Banque de France dispose en effet d’une marge d’appréciation lorsque des circonstances exceptionnelles le justifient.
La formule de calcul Banque de France
Depuis février 2020, la formule de calcul du taux du Livret A obéit à une règle précise fixée par arrêté. Elle correspond à la moyenne semestrielle de l’inflation hors tabac et de l’€STR (taux interbancaire à court terme de la zone euro), le tout divisé par deux puis arrondi au dixième de point le plus proche.
Concrètement, la Banque de France additionne la moyenne des six derniers mois d’inflation hors tabac (soit janvier à juin pour la révision d’août) à la moyenne des six derniers mois d’€STR, puis divise le résultat par deux. Ce mécanisme vise à garantir aux épargnants une rémunération qui suit la hausse du coût de la vie tout en tenant compte des conditions monétaires générales de la zone euro.
Un plancher de 0,5% s’applique par ailleurs pour éviter tout taux négatif, protégeant ainsi les petits épargnants en période de déflation. Pour la révision du 1er août 2026, le résultat brut de la formule devrait dépasser 1,75%, ouvrant la voie à un taux compris entre 1,70% et 1,80% après arrondi et éventuel ajustement discrétionnaire.
Combien vous allez gagner en pratique
Pour bien mesurer l’impact concret de cette hausse, quelques calculs simples s’imposent. Sur une épargne de 10 000 euros placés sur un Livret A, le passage de 1,50% à 1,75% représente un gain annuel supplémentaire d’environ 25 euros bruts, soit un rendement total de 175 euros par an au lieu de 150 euros.
Pour un épargnant détenant le plafond légal de 22 950 euros sur son Livret A, le gain supplémentaire atteint près de 57 euros par an, portant les intérêts annuels à environ 401 euros contre 344 euros actuellement. Sur une épargne modeste de 3 000 euros, la revalorisation apporte environ 7,50 euros de gain annuel supplémentaire.
Ces montants restent modestes en valeur absolue mais s’inscrivent dans un contexte de rendement totalement défiscalisé, à l’abri des prélèvements sociaux comme de l’impôt sur le revenu. Le Livret A conserve ainsi son statut de placement de précaution incontournable pour la constitution d’une épargne disponible immédiatement.
LDDS et LEP : quels changements aussi
La révision du 1er août concernera également deux autres livrets réglementés. Le Livret de Développement Durable et Solidaire (LDDS), dont l’encours atteint 158 milliards d’euros en France, suivra mécaniquement le taux du Livret A. Il passera donc lui aussi à 1,70% ou 1,80% selon la décision finale. Son plafond de dépôt s’élève à 12 000 euros.
Le Livret d’Épargne Populaire (LEP), réservé aux ménages sous conditions de ressources, obéit à une formule légèrement différente. Son taux actuel de 3% pourrait passer à environ 3,20% ou 3,30% au 1er août, préservant l’écart favorable dont bénéficient les épargnants modestes. Le plafond du LEP a par ailleurs été relevé à 10 000 euros depuis octobre 2023.
Au total, ce sont donc 428 milliards d’euros d’encours sur le Livret A et 158 milliards d’euros sur le LDDS qui bénéficieront de cette revalorisation. Cela représente une redistribution d’environ 1,2 à 1,5 milliard d’euros de pouvoir d’achat supplémentaire pour les ménages français sur une année pleine.
Nos conseils d’épargne
Face à cette hausse annoncée, quelques réflexes s’imposent pour optimiser son épargne. Premier conseil : vérifier que son Livret A et son LDDS sont bien remplis jusqu’au plafond légal avant de considérer d’autres supports. À 1,75% net et sans risque, ces livrets restent extrêmement compétitifs.
Deuxième conseil : pour les épargnants éligibles, ouvrir un LEP est prioritaire. Avec un rendement dépassant les 3% net et un plafond de 10 000 euros, ce livret constitue le meilleur placement sans risque disponible en France pour les ménages modestes. Environ 20 millions de Français y sont éligibles mais seuls 12 millions en détiennent un.
Troisième conseil : pour l’épargne excédant les plafonds réglementés, plusieurs alternatives méritent d’être étudiées. Les comptes à terme proposés par certaines banques offrent aujourd’hui des rendements compris entre 2,50% et 3% bruts, avec toutefois une fiscalité pleine. Les fonds euros d’assurance-vie commencent à retrouver de l’attractivité, avec des rendements moyens attendus autour de 2,80% en 2026. Enfin, le Plan d’Épargne Retraite (PER) combine avantage fiscal à l’entrée et potentiel de performance à long terme.