Le malus au poids étendu aux VE
Le 1er juillet 2026 constitue une date charnière pour le marché de la voiture électrique française. À compter de cette date, les véhicules électriques ne bénéficient plus systématiquement de l’exonération totale du malus au poids, dispositif fiscal instauré en France pour lutter contre l’alourdissement moyen du parc automobile national et ses conséquences environnementales, notamment en termes de consommation de matières premières et d’impact sur l’infrastructure routière.
Concrètement, jusqu’à cette date, les véhicules électriques étaient totalement exclus du champ d’application de la taxe, quel que soit leur poids. Cette exception avait été instaurée pour favoriser leur diffusion, considérée comme un levier essentiel de la transition écologique du secteur automobile. Depuis le 1er juillet 2026, cette exonération n’est plus systématique.
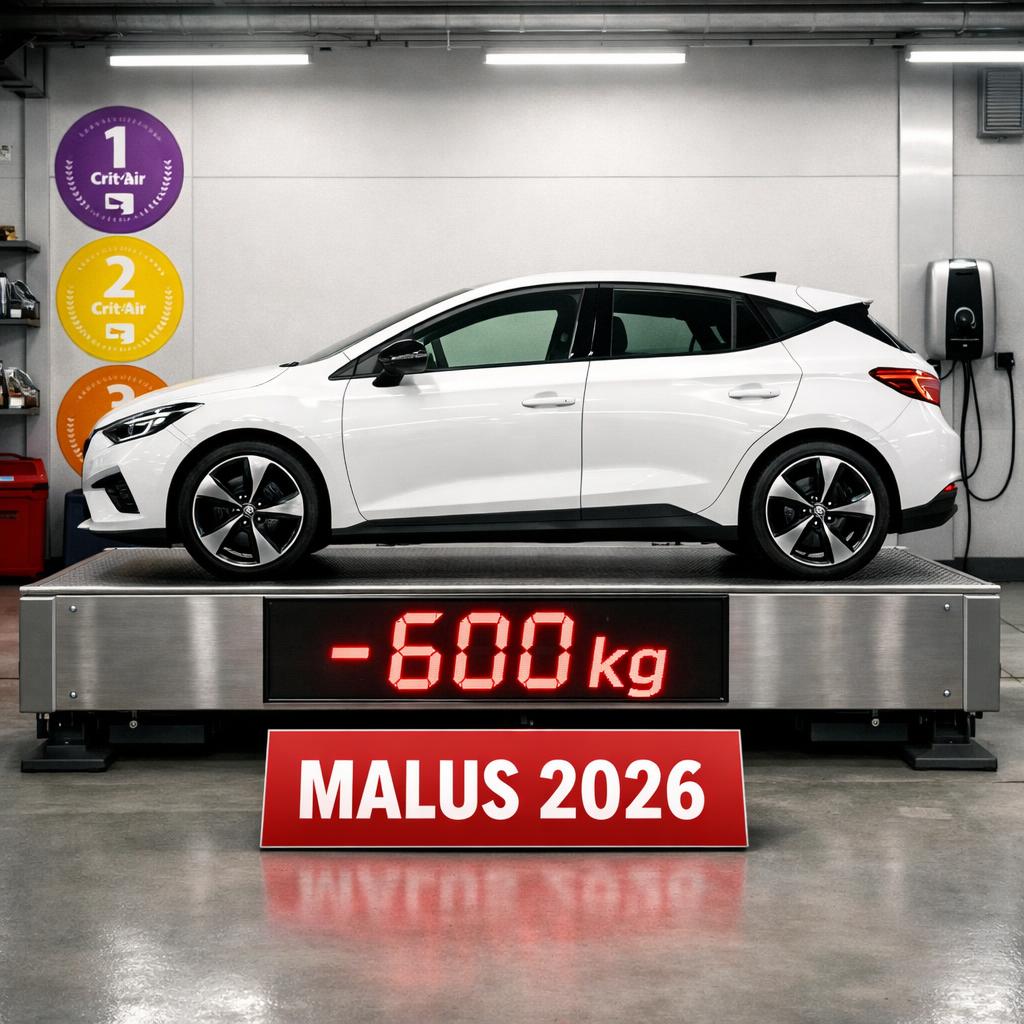
Le mécanisme retenu par le législateur ménage néanmoins un avantage significatif aux véhicules électriques, en reconnaissance de leur contribution à la décarbonation. Cet avantage prend la forme d’un abattement de 600 kilogrammes appliqué à la masse réelle du véhicule avant le calcul de la taxe. C’est cette masse corrigée qui sert de base à l’application du barème progressif.
Les 600 kg de tolérance
L’abattement de 600 kilogrammes retranchés à la masse réelle du véhicule reflète le poids supplémentaire moyen des batteries dans un véhicule électrique par rapport à son équivalent thermique. Une compensation forfaitaire visant à ne pas pénaliser fiscalement les voitures électriques pour un surpoids technologiquement inhérent à leur mode de propulsion.
Le barème général du malus au poids français s’applique aux véhicules dont la masse en ordre de marche dépasse 1 600 kilogrammes. Au-delà de ce seuil, chaque kilogramme supplémentaire est taxé à un tarif de 10 euros par kilogramme. Le montant du malus peut ainsi atteindre plusieurs milliers d’euros pour les véhicules les plus lourds, s’ajoutant au malus CO2 classique appliqué aux véhicules thermiques les plus émetteurs.
Pour un véhicule électrique, la logique de calcul devient la suivante : masse réelle moins 600 kilogrammes égale masse corrigée. Si cette masse corrigée reste sous les 1 600 kilogrammes, aucun malus n’est dû. Si elle dépasse le seuil, la taxe s’applique sur les kilogrammes excédentaires. Un mécanisme relativement simple à comprendre pour les acheteurs mais qui redistribue significativement les enjeux sur le marché.
Les modèles concernés en pratique
Deux exemples permettent d’illustrer concrètement l’impact de cette réforme sur les modèles les plus vendus.
Premier cas : la Tesla Model Y. Ce SUV compact électrique, l’un des véhicules les plus vendus en France dans sa catégorie, affiche une masse en ordre de marche d’environ 1 900 kilogrammes selon la version. Avec l’abattement de 600 kilogrammes appliqué à cette masse réelle, on obtient une masse corrigée de 1 300 kilogrammes. Ce résultat étant nettement inférieur au seuil des 1 600 kilogrammes déclenchant la taxe, la Model Y échappe donc totalement au malus au poids. Une bonne nouvelle pour les acheteurs de ce modèle très populaire dans l’Hexagone.
Deuxième cas : la Tesla Model X. Le SUV plus grand du constructeur californien affiche une masse en ordre de marche significativement supérieure, autour de 2 500 kilogrammes selon les configurations. Avec le même abattement de 600 kilogrammes, la masse corrigée s’établit à 1 900 kilogrammes. Ce chiffre dépassant de 300 kilogrammes le seuil des 1 600, le malus s’applique à raison de 10 euros par kilogramme excédentaire, soit un total d’environ 3 000 euros.
D’autres modèles électriques haut de gamme se trouvent dans la zone taxable après application de l’abattement : plusieurs SUV allemands premium, certains modèles américains massifs, quelques berlines chinoises particulièrement bien équipées. La liste des véhicules impactés reflète assez fidèlement la segmentation du marché des voitures électriques par gamme et par positionnement.
La logique du gouvernement
La logique politique derrière cette réforme mérite d’être décryptée. Le gouvernement français assume publiquement plusieurs objectifs. Le premier est de renchérir les véhicules électriques les plus lourds, considérés comme incompatibles avec les objectifs de sobriété matérielle et énergétique. La justification écologique consiste à souligner que la production d’une batterie de très grande capacité (nécessaire aux SUV lourds) consomme des quantités importantes de matières premières critiques : lithium, cobalt, nickel, cuivre.
Le deuxième objectif consiste à rééquilibrer le marché en faveur des véhicules électriques compacts, jugés mieux adaptés aux usages urbains et périurbains français. Cette orientation rejoint le débat plus large sur l’obésité des véhicules modernes, phénomène observé depuis vingt ans dans le secteur automobile mondial et considéré comme problématique par de nombreux acteurs de la mobilité durable.
Le troisième objectif, plus discret mais bien réel, est budgétaire. Les recettes attendues de l’extension du malus au poids aux véhicules électriques haut de gamme représentent plusieurs dizaines de millions d’euros par an, une somme qui vient alimenter les fonds destinés à financer d’autres dispositifs de soutien à la mobilité durable.
Les critiques de la mesure soulignent néanmoins un risque : celui de freiner la transition vers l’électrique en pénalisant des modèles qui, malgré leur poids, restent bien moins émetteurs que leurs équivalents thermiques sur l’ensemble de leur cycle de vie. Un débat qui alimentera probablement les discussions de politique industrielle française dans les prochains mois.
Les autres changements auto 1er juillet
Le 1er juillet 2026 concentre en réalité plusieurs évolutions majeures pour le secteur automobile français. Au-delà du malus au poids, d’autres dispositifs entrent en vigueur ou sont renforcés à cette date.
Le leasing social destiné aux ménages modestes est relancé après plusieurs mois d’interruption. Ce dispositif, qui permet de louer un véhicule électrique à un tarif préférentiel plafonné à environ 100 euros par mois pour les ménages éligibles, avait connu un succès considérable lors de son lancement initial. Sa réactivation en 2026 s’accompagne de plusieurs ajustements : plafonds de ressources revus, liste des modèles éligibles élargie, gestion administrative simplifiée.
Les aides aux véhicules utilitaires légers (VUL) sont également renforcées, dans un objectif de décarbonation des flottes professionnelles. Les artisans, les commerçants et les PME peuvent bénéficier de dispositifs cumulables particulièrement attractifs pour renouveler leur parc de véhicules utilitaires en optant pour l’électrique.
D’autres évolutions concernent les vignettes Crit’Air dans plusieurs zones à faibles émissions (ZFE) françaises, avec un durcissement progressif des restrictions de circulation pour les véhicules les plus anciens. Un ensemble cohérent de mesures qui dessinent l’horizon d’un parc automobile national en pleine mutation, avec une place croissante donnée à l’électrique tout en veillant à ne pas favoriser les modèles les plus consommateurs de ressources.